En émettant massivement de la dette, les géants de l’IA rivalisent directement avec les États pour capter l’épargne mondiale. Ce « reverse crowding out » propulse les taux longs à la hausse, plongeant la France, très endettée et privée des retombées de cette croissance, dans un piège financier.
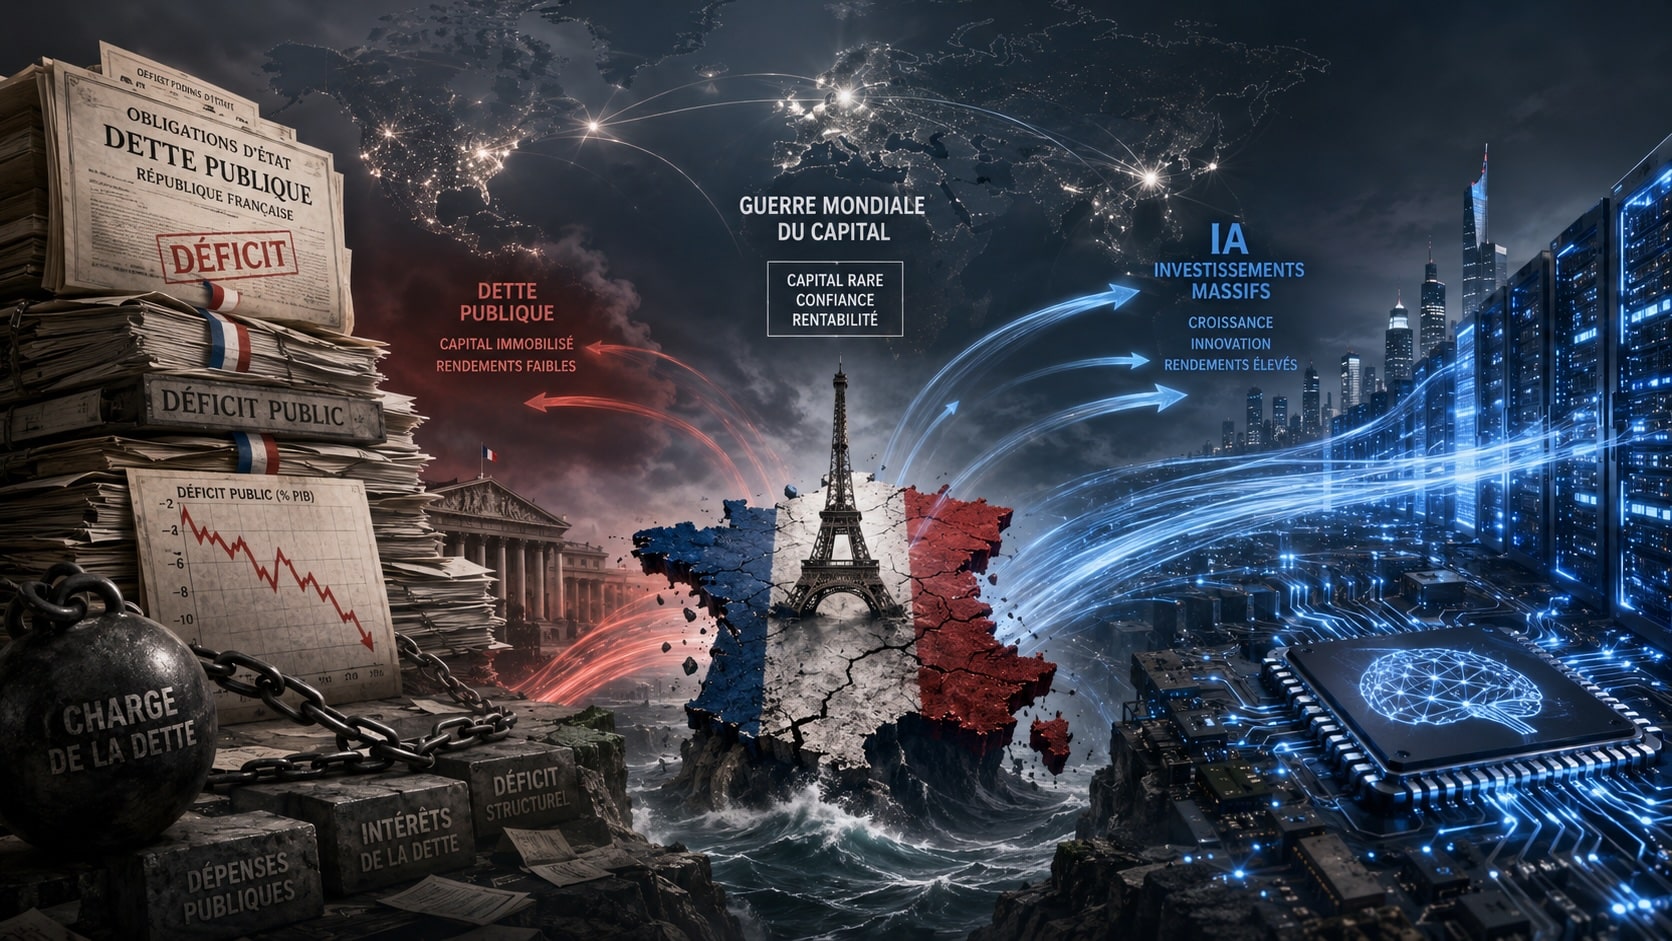
Atlantico : Reverse crowding out — Comment les hyperscalers de l’IA, en émettant des centaines de milliards de dette, parviennent-ils à évincer les États sur le marché obligataire et à pousser mécaniquement les taux longs mondiaux à la hausse ?
Jean-Paul Betbeze : La révolution de l’IA repose sur les hysperscalers, autrement dit des technologies où tout dépend de la course au gigantisme. Les entreprises d’IA n’ont en effet rien à voir avec les « vieilles entreprises » de la précédente révolution industrielle : tout se joue avec la mise de fond de départ. Il s’agit de chercher des milliards (plutôt de dollars) pour investir dans des usines de traitement de textes et de données en fonction d’algorithmes mis au point par des centaines de mathématiciens et d’ingénieurs de première catégorie.
Ces usines achèteront des machines produites par TSMC (Taïwan), Samsung (Corée), ASML (Pays Bas) et Zeiss (Allemagne), puis feront tourner leurs algorithmes en « mangeant » les données, textes et informations qu’ils auront trouvés (acheté ou… autres) pour faire naître des ChatGpt… ou autres. Les géants de l’IA américains vont donc sur les marchés privés des actions et des obligations avec l’idée d’y « prendre » le plus possible pour leurs propres besoins bien sûr, pour montrer leurs anticipations et leurs forces (aux concurrents et aux clients) et pour « ennuyer les autres », sans trop se soucier de faire monter les taux, puisque leurs cours boursiers monteront.
Il y a bulle, car le risque dans cette course au financement long est de produire une génération de produits hard et soft qui décevra et inquiètera un jour les investisseurs. La course au capital est de montrer que l’on est toujours en tête et, mieux, que l’on creuse l’écart de ventes, de profits. Décevoir, c’est mourir – tant pis si les taux montent trop pour « les autres ».
Choc mondial de capital — En quoi la simultanéité de la hausse des taux (US, Allemagne, Japon, Royaume-Uni, France) prouve-t-elle qu’il s’agit d’un choc global d’offre et de demande de capital plutôt que d’une crise de confiance pays par pays ?
Jean-Paul Betbeze : Trois sources alimentent cette course mondiale au capital :
-
Les déficits publics, partout alourdis par le changement climatique et les guerres,
-
Les besoins privés « classiques »,
-
Et les besoins IA.
Au total, selon le rapport Draghi, de 2024 : « pour numériser et décarboner l’économie et accroître notre capacité de défense (en Europe), il nous faudra augmenter la part des investissements en Europe d’environ 5 points de pourcentage du PIB, ce qui la portera à des niveaux inédits depuis les années 1960 et 1970… Les investissements supplémentaires fournis par le plan Marshall entre 1948 et 1951 s’élevaient à environ 1 à 2 % du PIB par an. »
Fragilité française — Pourquoi la France encaisse ce choc plus violemment que ses voisins, avec un ratio dette/PIB proche de celui de la Grèce pré-2009, un spread OAT/Bund élevé et une charge de la dette qui pourrait atteindre 124 milliards par an d’ici 2030 ?
Jean-Paul Betbeze : Parce que, politiquement, les chefs des partis n’osent pas le dire. La dette publique est le nouvel « opium du peuple ». Il faudrait dire que toutes les dépenses agrégées ne sont pas soutenables : il faut faire des choix. L’investissement en IA est le seul qui permet les dépenses sociales à terme. En même temps l’IA fait naître des milliardaires chez ceux qui réussissent ! Pas facile à défendre sauf si on met la croissance en avant, notamment aux USA par rapport à la Chine.
IA : moteur de croissance vs moteur de stress — Pourquoi le capex IA soutient-il la croissance américaine (et asiatique) mais pas la française, et comment cette asymétrie aggrave-t-elle la vulnérabilité de l’économie française face à la remontée des taux ?
Jean-Paul Betbeze : Les États-Unis soutiennent l’IA qui est pour eux, non seulement ce qui tient actuellement la croissance, en fait plus de la moitié, mais la seule façon de maintenir leur avance sur la Chine. Kevin Warsh, le Président de la Banque centrale américaine, ne cesse d’en parler, et fait tout son possible pour ne pas monter les taux, pariant sur l’IA : plus de croissance sans embauche et qui fera baisser les prix par la productivité. Nous sommes encore ici dans la révolution industrielle passée et investissons dans l’automobile ! Les start-ups françaises sont méritoires de le rester, buttant sans cesse sur la faiblesse des augmentations de capital.
Stabilisation des taux — Concrètement, qu’est-ce qui pourrait vraiment faire baisser les taux longs dans un monde où États et géants de l’IA empruntent en même temps : un retour du QE, une récession, ou un choc budgétaire majeur ?
Jean-Paul Betbeze : Ou une crise boursière chinoise ? Ou du Nasdaq ? Ou de l’euro, si on abuse du QE ? Ou du dollar, mais il sera le donjon monétaire mondial ? En quasi-économie de guerre, nous devons changer de logique. En France, il nous faut calmer le jeu sur la dépense sociale, faire un plan européen d’investissement dans l’industrie de défense, pariant sur les économies d’échelle avec un tank et pas quatorze (Draghi). En révolution climatique, allons-nous jouer perso ? Les taux longs montent lentement, ce ne sera pas éternel.
Atlantico